城市裡 20–40% 的空間閒置著空間、企業、人才,都在等一個答案
咖啡廳與共同工作空間有大量閒置時段,企業付著高額的辦公室固定成本,遠距與混合辦公者卻找不到穩定的第三空間可用。這份報告把這個供需落差拆成居住、工作、空間、社群四個面向,逐一用官方統計與田野觀察檢視
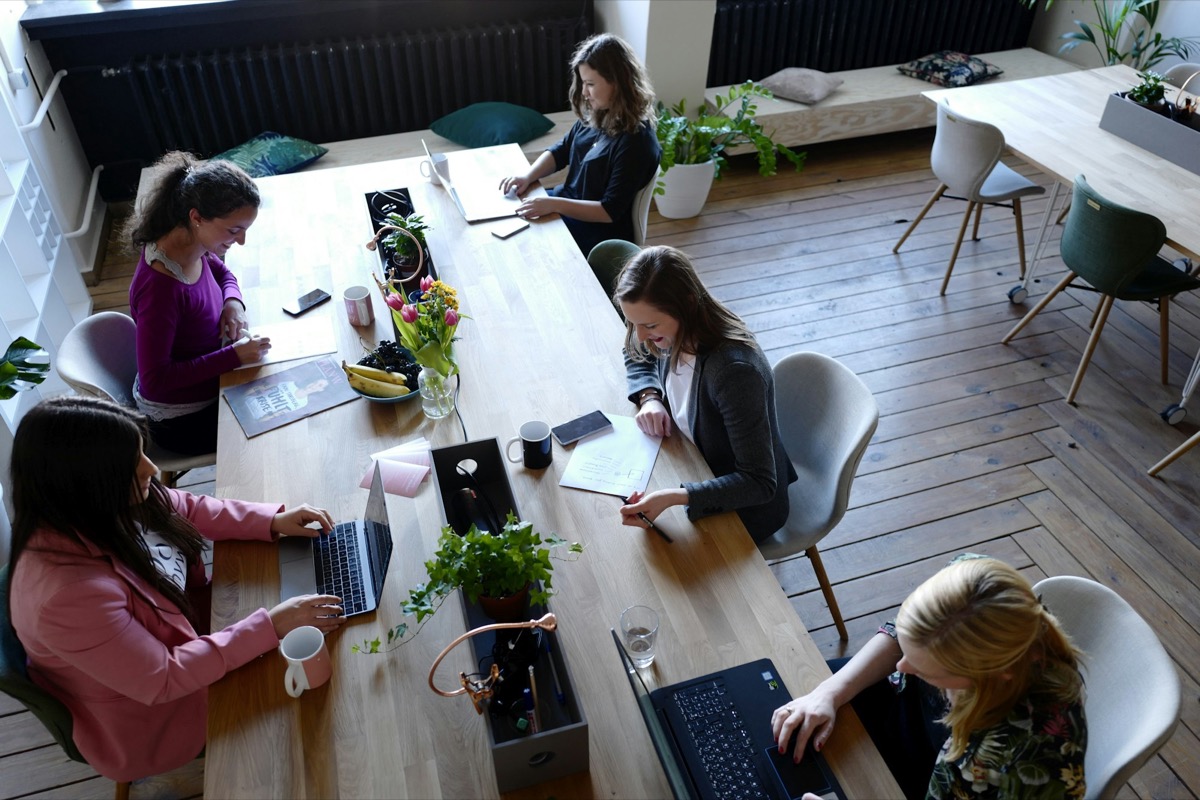
家跟辦公室之外,你能專心沉浸做事、也能自在與人社交的場所,城市裡往往蘊含著許多這樣的空間,只是零散、閒置、沒有被好好地發現。
重點摘要
四個面向各自有一個關鍵數字。點進去可以看到完整數據、來源與我們的判讀。
家裡很難再多一張工作桌
台北市房價所得比 14.72 倍,人均居住約 10.5 坪。在這個條件下,遠距工作者的「在家工作」多半是在床邊、餐桌或共用房間裡完成。
| 指標 | 數字 | 來源 |
|---|---|---|
| 全國房價所得比 | 9.47 倍 | 內政部不動產資訊平台,2026 年第 1 季 官方統計 |
| 台北市房價所得比 | 14.72 倍(同一季,走勢與全國相反,較上一季下降) | 同上 官方統計 |
| 台北市無自有住宅家戶 | 347,339 戶,付租占 48.2%(約 16.7 萬戶),推估租屋人口約 46.7 萬人 | 內政部營建署/台北市政府主計處,2018–2022 年 官方統計 |
| 台北市人均居住坪數 | 約 10.5 坪 | 同上 官方統計 |
無自有住宅與人均坪數屬低頻更新的普查類資料,截至 2026 年 9 月查核,未找到比 2018–2022 年更新的版本。
以下側寫整理自訪談與駐點觀察中反覆出現的情境,細節經過改寫與綜合,不對應特定個人,用來說明數字背後的實際樣貌。
遠距成為常態,辦公室的配置還沒跟上
全台 42.7% 勞工有過遠距經驗,其中過半已轉為每月固定的安排。企業端一邊負擔每坪逾三千元的月租,一邊發現員工最想要的專注空間,辦公室裡並不多。
員工想要的空間,辦公室裡不夠
國泰人壽 hub 在 2025 年發布的《未來辦公趨勢調查》問了台灣企業員工兩件事:辦公室現在有哪些空間,以及希望未來有哪些。落差最大的兩項都是專注型空間。靜音專注區從 15% 到 34%,成長超過一倍;開放式座位區則是唯一期望比現況低的項目。
我們的判讀:辦公室的強項集中在協作與開會,需要長時間專注的工作,辦公室的空間配置反而難以滿足。仲量聯行(JLL)2025 年的亞太職場研究也提到,員工約有一半時間在做需要專注的工作。這部分需求,正是辦公室以外的第三空間有機會承接的。
看完整說明
仲量聯行(JLL)2026 年第一季台北商辦市場報告:核心商業區 A 級辦公室平均月租金每坪 NT$3,271 元,季增 0.39%,2025 全年漲幅約 1.7%。次級商圈中,敦北約 NT$2,891/坪,松江南京與西區約 NT$2,694/坪,南港約 NT$2,367/坪。這筆租金不論座位實際使用率高低都要付。全球數字來自 Cushman & Wakefield《Global Flexible Office Trends》,另有 17% 企業計畫增加使用;台灣目前沒有對應的本地調查。
台灣企業已有的彈性辦公福利
企業已有的預算管道:職工福利金
《職工福利金條例》要求企業依比例提撥福利金,交由職工福利委員會管理。第三空間相關支出通常可以歸在休閒育樂或福利輔助類別,企業不需要另立新的預算科目。
看完整提撥比例
| 提撥來源 | 比例 | 依據 |
|---|---|---|
| 創立時資本總額 | 1%–5%(一次性) | 《職工福利金條例》第 2 條 |
| 每月營業收入 | 0.05%–0.15% | 同上 |
| 每月員工薪資(薪資內扣) | 0.5% | 同上 |
| 下腳變價、廢料售出所得 | 20%–40% | 同上 |
福委會動支時也有類別上限:休閒育樂類最高 50%、教育獎助類最高 40%、福利輔助類最高 30%,實際比例以個別福委會的支用規範為準。
看完整說明
104 人力銀行統計,2022 年 1 月全台逾 5,300 筆職缺註明 WFH,占整體職缺約 1.5%,屬一次性調查,之後沒有公開的後續追蹤。美國人力平台 FlexJobs 顯示 2026 年第一季遠距職缺較前一季成長 20%,屬美國市場數字。就業金卡累計 15,378 人次,其中仍在有效期內約 8,184 人次(台灣就業金卡官方網站,2025 年 12 月 31 日)。台灣數位遊牧簽證 2026 年 1 月起放寬,最長可停留 2 年,詳見 /visa/。
座位已經存在,只是沒有串起來
全台咖啡館六年間增加四成,台北每萬人約有 4.2 家。這些空間各自經營,每間都有兩到四成的時段閒置,使用者得一間一間找,空間主也接不到穩定的人流。
| 指標 | 數字 | 來源 |
|---|---|---|
| 全台咖啡館家數 | 4,824 家,較 2018 年成長 42.5% | 財政部統計處財政統計通報第 2 號,2025 年 1 月 23 日 官方統計 |
| 台北市咖啡館密度 | 每萬人約 4.2 家 | 同上 官方統計 |
| NexCircle 場地資料庫收錄數 | 121 個數位遊牧友善空間,涵蓋 11 個城市(台北 28/東京 23/首爾 22 最多) | NexCircle 自建資料,見 /spaces/ 自有資料 |
目前缺的資料
台灣沒有官方統計全國共同工作空間總數,也沒有咖啡廳與共享辦公室的座位使用率。現階段算得出有多少需求,算不出有多少閒置產能可以承接。
看完整說明
財政部只公布咖啡館家數與營業額,不含停留時數或辦公用途占比。20–40% 這組數字來自我們的田野觀察,樣本有限,需要透過業者訪談與問卷擴大驗證。
Deskmag 的 68% 入座率是全球共享辦公室的平均,換算方式跟閒置座位率不完全對等,只適合當作量級參考。
讓人留下來的,是認識的人
我們在台北多個空間的觀察中,沒有社群連結機制、純粹租借座位的參與者,近 7 成在 3 個月內流失。學術研究也指出,同儕之間的連結最能降低遠距工作者的孤獨感。
流失比例來自 2022 年至今的蹲點訪談與觀察,樣本規模有限,屬於研究假設的依據,引用時請一併註明。
看完整說明
一份針對台灣遠距工作者的問卷研究(N=195)指出,同儕之間的水平關係能顯著降低職場孤獨感(職場友誼 β=-0.49,p<.01),效果大於主管與部屬之間的垂直關係。另一份探討數位遊牧者生活型態的研究記錄了一種聚會模式:主辦方號召有共同興趣的遊牧者辦 15 天以上的行程,白天各自工作、傍晚一起用餐分享,這與駐園計畫每週固定共同辦公日的節奏相近。
田野觀察的來源
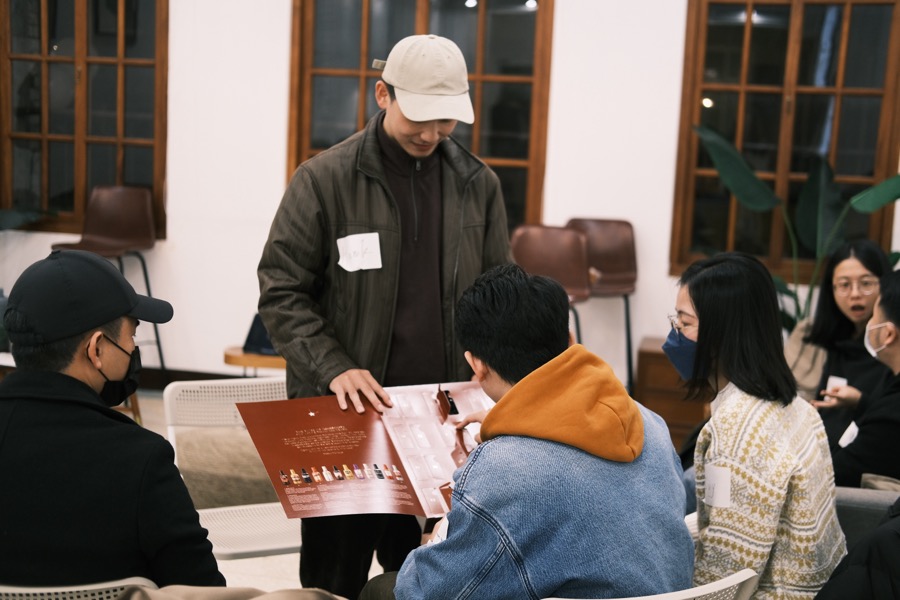
偶爾光合社群蹲點
長期在台北市各個咖啡廳經營社群活動,觀察空間跟社群同時被設計時,能不能長期活絡。
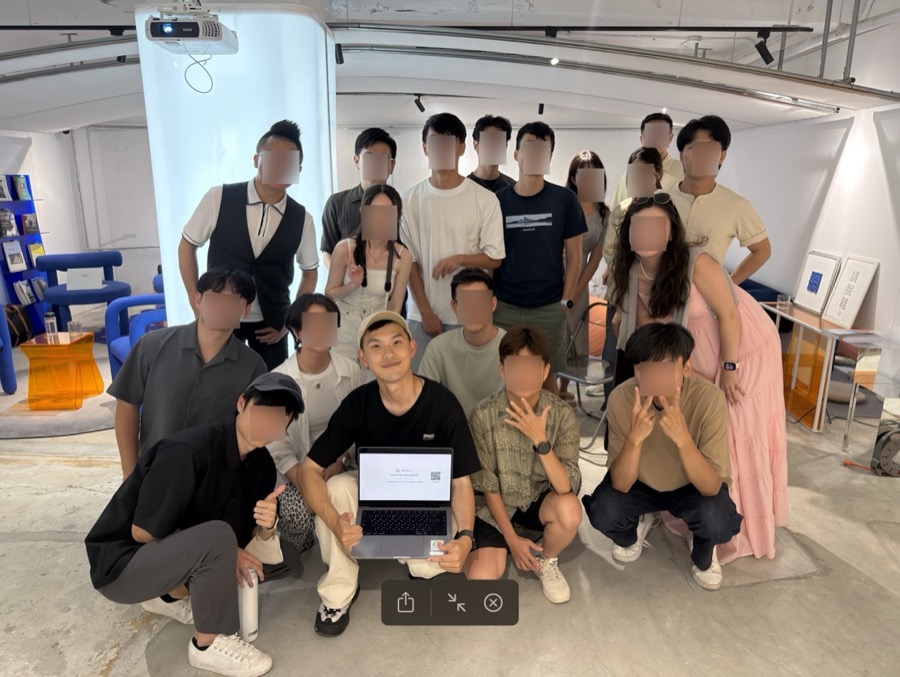
老宅共同工作空間駐園計畫
在一個由鐘錶老宅改建的共同工作空間駐點,觀察社群連結機制怎麼影響回訪率。
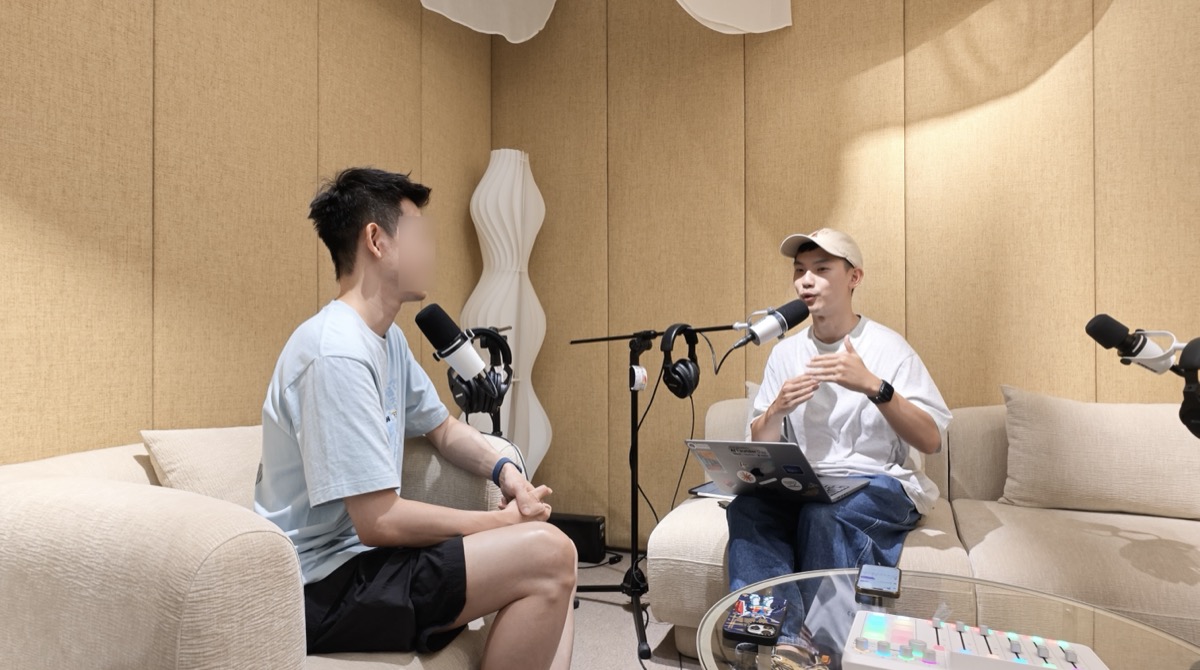
Coworking Day 訪談
固定跟遠距工作者、混合辦公者與剛抵達台北的數位遊牧者對話,累積重複出現的需求模式。
駐園計畫目前有一群持續成長的長期參與者,領域涵蓋解夢諮詢、藝術治療、聲波音樂療癒等,每月固定舉辦實體聚會。
對空間、企業、人才的意義
四個章節的數字指向同一個供需缺口。對三種角色來說,這個缺口代表的事情各不相同。
空間主
- 看到的現象
- 兩到四成時段閒置,客人來過一次不一定會回來
- 代表的機會
- 閒置時段可以批發給有穩定需求的人,搭配社群活動提高回訪
企業與 HR
- 看到的現象
- 辦公室月租固定,員工想要的專注空間卻不足,混合辦公已是常態
- 代表的機會
- 用福利金或差旅預算採購外部座位額度,取代員工自行報銷
遠距工作者
- 看到的現象
- 家裡空間有限,咖啡廳花費分散,一個人工作容易孤單
- 代表的機會
- 一張通行證跨多個空間使用,同時接觸固定出現的工作夥伴
NexCircle 的作法:讓閒置時段變成訂閱服務
NexCircle 從城市閒置空間出發,研究驗證一套空間主、企業、人才都受益的第三空間協作方法。研究鎖定台北作為第一個驗證城市。現階段先透過社群活動與駐點計畫累積用戶名單,下一步找一小群人實地測試訂閱機制;使用者付費與空間分潤的假設驗證後,才會整合企業端採購。
NexCircle Coworking Pass 是設計中、尚未正式推出的訂閱服務,把城市裡已經存在卻閒置的座位,透過同一張通行證重新分配給需要的人。
- 咖啡廳與共同工作空間,閒置時段占比約 20% 到 40%(一手觀察)
- 空間夥伴陸續加入,持續擴大合作網絡
- 遠距、混合辦公者與數位遊牧者
- 共同點:需要外部空間工作,不想被綁在一個地方
機制能否持續,取決於一個價差:使用者月費換算成每次使用的成本,要低於自己單次付費的總和;空間端拿到的批發費率,要高於讓時段繼續閒置的機會成本。
Croissant(100 多個城市、700 多個據點)與 Deskpass(22 個國家、290 個城市)已經在成熟市場營運訂閱制跨空間通行。台灣最接近的本地案例是小樹屋,採自建場地模式,跟 NexCircle 整合既有獨立空間閒置時段的做法不同。NexCircle 在這個模式之上加入社群連結機制,形成下面的循環。
- 空間釋出閒置時段:咖啡廳與共同工作空間開放未使用的時段
- Pass 媒合進駐:依需求配對使用者,到店簽到即開始計時
- 社群連結機制:參考駐園計畫的社群經營方式,定期聚會與互相支持
- 歸屬感帶動回訪:使用者建立社群關係後,回訪並推薦他人
- 空間獲得穩定客流:品牌曝光提升,也吸引更多空間主加入網絡,回到第 1 步
接下來要驗證的兩個假設
分潤機制能不能規模化,同時讓雙邊有感
駐園計畫目前的運作方式:主辦方不用負擔場租,幫空間注入期間限定的活動內容;空間主填補閒置時段,也不用自己企劃內容。這套邏輯能不能延伸到訂閱制的分潤結構,讓費率在台北的價格帶下對雙邊都成立,是接下來要驗證的部分。
社群連結能不能提升回訪率
學術文獻支持連結能降低孤獨感這個前提。尚未有答案的部分,是這套機制能不能脫離特定經營者或特定空間、複製到新加入的場域,這需要持續累積樣本驗證。
研究方法與資料分級
NexCircle Research 自 2026 年 7 月起整理居住與工作空間相關的統計與案例,累積成觀察筆記系列。原則是只用政府公開統計、具名機構的產業調查、學術研究與可說明來源的一手觀察;資料有缺口直接標示,不用來源不明的數字填空。每一筆數字旁邊都標了分級,方便判斷能不能直接引用。
參與研究
目前的資料說明了問題存在,有沒有人願意為這套作法付費,還需要更多人一起參與驗證。想取得完整數據、討論合作、參與調查,或分享手上的相關資料,歡迎留下聯絡方式。
本頁數字整理自公開統計與調查,僅供參考,不代表正式出版品。引用前請對照原始來源連結。最後更新:2026-09-26。
想認識做這份研究的團隊,可以看關於 NexCircle。